El precio de lista ya no manda: descuentos y tasa 0% cambian el mercado
Bonificaciones millonarias, precios promocionales y planes de financiación sin interés empiezan a modificar la forma de comprar un auto nuevo en Argentina. La competencia ya no se limita a las marcas tradicionales: las automotrices chinas también comenzaron a jugar fuerte con herramientas financieras.
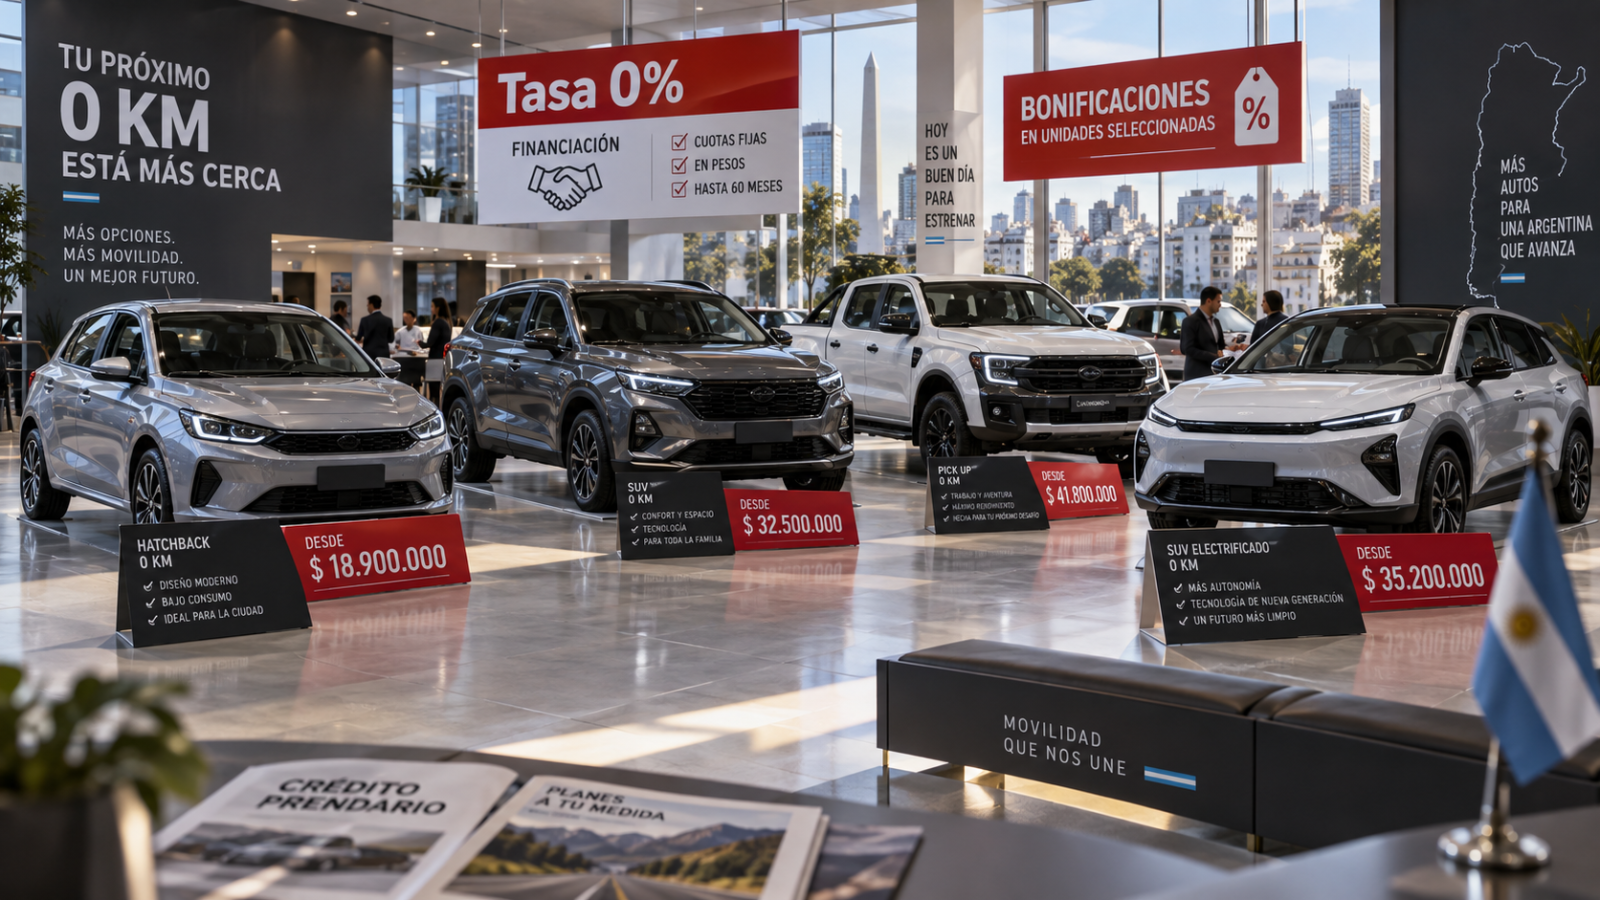
El mercado argentino de autos 0 km atraviesa un escenario cada vez más competitivo. Mientras las listas de precios continúan actualizándose, en paralelo crecen las bonificaciones, los valores promocionales y las líneas de financiación a tasa 0%. El resultado es que el precio oficial empieza a perder peso como referencia definitiva. En muchos casos, el valor que finalmente paga el comprador puede quedar varios millones de pesos por debajo de la lista o complementarse con condiciones financieras que cambian por completo la ecuación.
¿Consecuencia de la merma en ventas?
La explicación también aparece en el comportamiento del mercado. Entre enero y agosto se patentaron 385.091 vehículos en Argentina, un 13,3% menos que durante el mismo período de 2025. Sólo en agosto se registraron 44.415 unidades, con una caída interanual del 19,1%. En ese contexto, las marcas necesitan generar nuevos incentivos para sostener las ventas. Descuentos de más de $10 millones y tasa 0%

¿Qué ofrecen las marcas?
Uno de los ejemplos más contundentes de septiembre aparece en el Peugeot 208 Allure AT. Durante una promoción especial de la marca, su valor bajó de $43.810.000 a $31.200.000. La diferencia alcanza los $12.610.000, cerca de un 29% respecto del precio de lista. Además, la propuesta incluye alternativas de financiación a tasa 0%. Nissan también aplicó bonificaciones importantes. La X-Trail e-POWER Exclusive, por ejemplo, tiene un precio sugerido de $82.990.000, pero durante septiembre cuenta con una rebaja de $11 millones, que lleva el valor promocional a $71.990.000. No todas las marcas optan por reducir directamente el precio. Algunas concentran la estrategia en el financiamiento. Chevrolet ofrece durante septiembre distintos planes a tasa 0%. Una Tracker puede financiar hasta $27 millones en 12 meses, mientras que en una S10 el monto puede alcanzar los $35 millones, dependiendo de la versión. Por el lado de Toyota, la propuesta más destacada es para la Hilux SRV+: permite financiar hasta $30 millones en 18 cuotas a tasa 0%, con cupo limitado.
Stellantis también mantiene líneas de crédito para distintas marcas del grupo, con propuestas sin interés y montos que, según el modelo y el plazo, pueden llegar hasta los $45 millones. Renault, por ejemplo, ofrece durante septiembre hasta $12 millones a tasa 0% en 30 cuotas para Kardian, mientras que Ford lleva el monto hasta $40 millones en 18 meses para determinadas versiones de Ranger V6. Volkswagen también tiene propuestas a tasa 0% a 24 meses, con hasta $17 millones financiables en modelos como Tera.
La pelea también llegó a las marcas chinas
El fenómeno ya no queda restringido a los fabricantes tradicionales. Las marcas chinas, que durante los últimos meses incrementaron fuertemente su presencia en el mercado argentino, también empiezan a utilizar el financiamiento como herramienta para competir. La marca Chery está ofreciendo financiación UVA a tasa 0%, con planes que llegan hasta 24 cuotas para gran parte de los modelos que comercializa en el país. Otra movida importante es la de BYD, que acaba de lanzar una nueva línea para varios de los modelos que comercializa en Argentina. La propuesta alcanza al BYD Dolphin Mini, Yuan Pro, Atto 2 DM-i y Song Pro, y permite financiar hasta $10 millones a tasa 0%. También se ofrecen planes en cuotas fijas, que mantienen el mismo valor mensual durante todo el plazo, y financiación ajustable por UVA con tasa 0%, en períodos de 12 a 18 cuotas. La decisión de BYD es significativa porque muestra cómo empieza a cambiar la competencia entre los nuevos jugadores del mercado. Hasta hace poco, buena parte de las marcas chinas buscaban ganar terreno principalmente con equipamiento, tecnología o una relación precio-producto agresiva. Ahora también empiezan a incorporar una variable que históricamente fue determinante en el mercado argentino: el acceso al financiamiento. Y a medida que aumente la cantidad de marcas y modelos disponibles, esa batalla probablemente se vuelva cada vez más importante.

El precio real empieza a separarse de la lista
El nuevo escenario obliga a cambiar la forma de comparar autos. Durante mucho tiempo, el precio oficial permitía tener una referencia bastante directa sobre cuánto costaba un modelo frente a sus competidores. Hoy esa comparación puede resultar engañosa. Un auto que aparece varios millones de pesos más caro en la lista puede terminar costando menos después de una bonificación. Y otro que no ofrece un descuento importante puede resultar competitivo gracias a una financiación a tasa 0% por una porción elevada del valor. Por eso, mirar únicamente el precio publicado ya no alcanza. También hay que considerar cuánto dinero puede financiarse, durante cuántos meses, cuál es el costo financiero total y qué gastos adicionales aparecen en la operación. Incluso las promociones anunciadas como tasa 0% pueden incluir gastos administrativos, seguros u otros cargos asociados al crédito.
Un mercado en el que volvió la negociación
La mayor competencia está generando una situación que durante varios años prácticamente había desaparecido del mercado argentino: el comprador vuelve a tener margen para negociar. Hoy existen diferencias importantes entre el precio de lista y el valor final de una operación, pero también entre concesionarios de una misma marca. Por eso, antes de comprar un 0 km conviene pedir más de una cotización y comparar no sólo cuánto cuesta el vehículo, sino también cómo se puede pagar. Con bonificaciones que ya superan los $10 millones, financiación a tasa 0% y nuevas marcas sumándose a esta pelea comercial, el mercado está dejando una conclusión cada vez más clara: el precio de lista ya no es necesariamente el precio del auto.